Oracle | Q2 2026: Cloud táhne růst, zakázky skokově rostou

Druhé fiskální čtvrtletí přineslo pro Oracle jasný posun v tom, jak trh tuto firmu vnímá. Z tradičního softwarového obrazu se stále výrazněji stává příběh infrastruktury, dlouhodobých kontraktů a masivního zapojení do globálního AI ekosystému. Výsledky nepůsobí jako jednorázový výkyv, ale jako potvrzení, že Oracle vstoupil do fáze, kdy se mu začínají kumulovat efekty několikaletých investic do cloudu, datacenter a autonomního softwaru.
Zároveň je patrné, že firma už není jen „dalším“ cloudovým hráčem. Kombinace cloudové infrastruktury, databází, aplikací a nově i multicloudového přístupu staví Oracle do pozice, která se odlišuje od hyperscalerů i čistě aplikačních konkurentů. Čtvrtletí tak není jen o růstu, ale o změně měřítka, ve kterém se Oracle pohybuje.
Jaké bylo poslední čtvrtletí?
Oracle $ORCL ve druhém fiskálním čtvrtletí roku 2026 dosáhl celkových tržeb 16,1 miliardy USD, což představuje meziroční růst o 14 % v dolarovém vyjádření a 13 % v konstantních měnách. Klíčovým tahounem zůstává cloud, jehož tržby vzrostly o 34 % na 8,0 miliardy USD. Prakticky polovina celkových výnosů tak již pochází z cloudových aktivit, což zásadně mění strukturu celého byznysu.
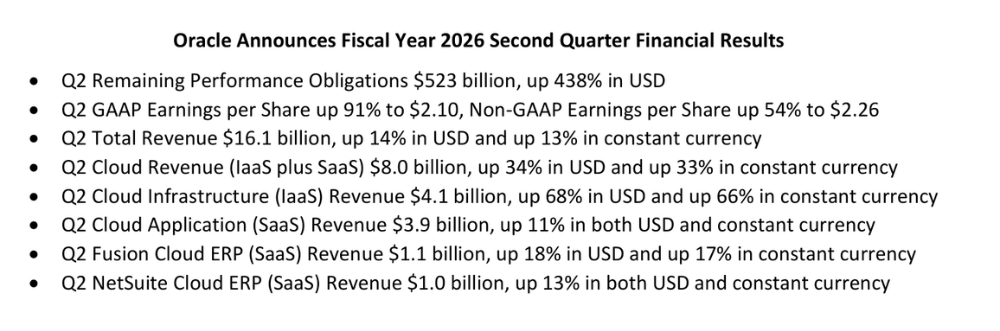
Nejrychleji rostoucí složkou je cloudová infrastruktura (IaaS), kde Oracle vykázal tržby 4,1 miliardy USD, což odpovídá meziročnímu růstu o 68 %. Tento údaj je mimořádně důležitý, protože potvrzuje, že Oracle není jen sekundárním hráčem v infrastrukturním cloudu, ale dokáže získávat velké a dlouhodobé kontrakty, často spojené s AI workloady. Cloudové aplikace (SaaS) rostly pomaleji, ale stále solidním tempem 11 %, přičemž Fusion Cloud ERP zvýšil tržby o 18 % a NetSuite Cloud ERP o 13 %.
Naopak tradiční softwarové licence a podpora zaznamenaly meziroční pokles, což ale není negativní signál. Jde o očekávaný důsledek přechodu zákazníků na cloudový model, který snižuje krátkodobé licenční příjmy, ale výrazně zvyšuje dlouhodobou viditelnost tržeb.
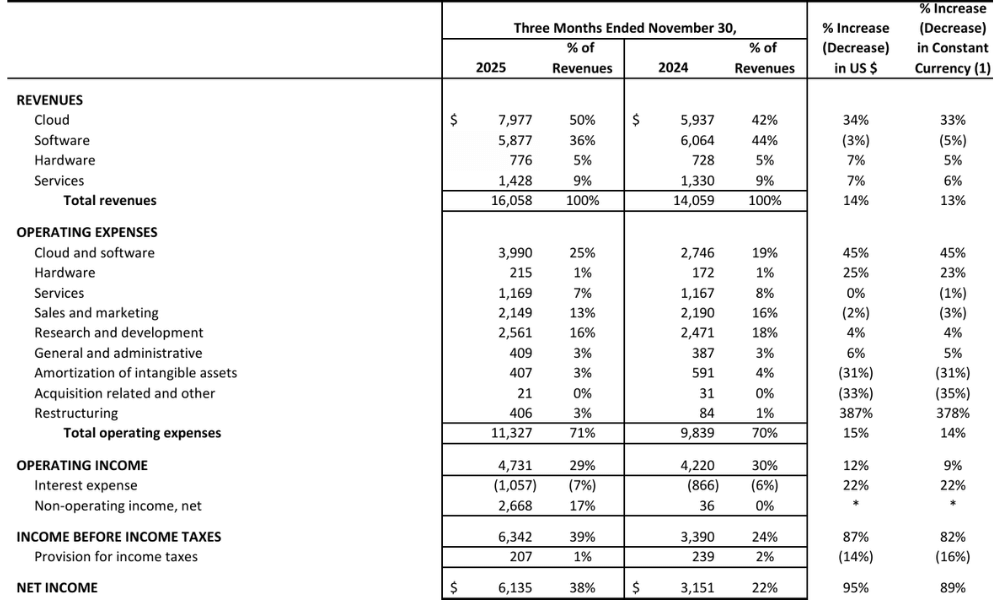
Ziskovost byla ve čtvrtletí výrazně ovlivněna jednorázovým faktorem. GAAP provozní zisk dosáhl 4,7 miliardy USD, non-GAAP provozní zisk 6,7 miliardy USD. GAAP čistý zisk činil 6,1 miliardy USD a non-GAAP 6,6 miliardy USD. GAAP zisk na akcii vzrostl meziročně o 91 % na 2,10 USD, non-GAAP EPS o 54 % na 2,26 USD. Významnou roli zde sehrál předzdaněný zisk 2,7 miliardy USD z prodeje podílu ve společnosti Ampere, což je nutné při interpretaci výsledků jasně oddělit od provozního výkonu.
Mimořádně silným signálem budoucího růstu jsou Remaining Performance Obligations. Ty vzrostly meziročně o 438 % na 523 miliard USD, přičemž samotný nárůst ve čtvrtletí činil 68 miliard USD. Jde o závazky z dlouhodobých smluv, které se budou promítat do tržeb v následujících letech a dramaticky zvyšují viditelnost budoucího cash flow.
Komentář managementu
Finanční ředitel Doug Kehring označil růst RPO za klíčový moment čtvrtletí a explicitně zmínil nové závazky od společností jako Meta a NVIDIA. Podle něj právě dlouhodobé kontrakty v oblasti cloudu a AI zásadně mění ekonomiku Oracle a potvrzují, že firma je schopna konkurovat i v nejnáročnějších infrastrukturních projektech.
Larry Ellison (ex-CEO a aktuální předseda představenstva) vysvětlil strategické rozhodnutí prodat podíl v Ampere jako součást širší změny přístupu. Oracle se podle něj nechce vázat na vlastní čipovou architekturu, ale prosazuje politiku tzv. chip neutrality. Cílem je být schopen nasazovat jakékoliv CPU či GPU, které si zákazníci zvolí, a zůstat maximálně flexibilní v prostředí rychle se měnících AI technologií. Tento přístup přímo podporuje růst cloudu a snižuje technologická omezení datacenter.
CEO Clay Magouyrk zdůraznil provozní stránku byznysu a schopnost Oracle stavět a provozovat vysoce automatizovaná datacentra. Oracle má aktuálně přes 211 živých nebo plánovaných regionů po celém světě a je více než v polovině výstavby 72 multicloudových datacenter integrovaných do prostředí Amazonu, Googlu a Microsoftu. Právě multicloudový byznys označil za nejrychleji rostoucí část firmy s růstem o 817 % meziročně.
Výhled
Přestože Oracle v tomto oznámení neposkytl detailní kvantitativní výhled na celé fiskální období, samotná dynamika RPO zásadně mění výhledový profil firmy. Smluvní závazky ve výši 523 miliard USD naznačují, že cloudové tržby budou v následujících letech pokračovat v dvouciferném růstu, a to i při případném zpomalení makroekonomiky.
Klíčovým faktorem bude schopnost převádět RPO do skutečně realizovaných tržeb při zachování marží. Investoři budou sledovat zejména to, zda vysoké tempo růstu IaaS nepovede k tlaku na provozní marže, nebo zda se díky automatizaci a škálování potvrdí dlouhodobě atraktivní ekonomika tohoto segmentu.
Dlouhodobé výsledky
Dlouhodobý vývoj hospodaření Oracle ukazuje firmu, která prošla výraznou transformací, aniž by ztratila finanční stabilitu. Tržby vzrostly z přibližně 42,4 miliardy USD ve fiskálním roce 2022 na 57,4 miliardy USD v roce 2025, přičemž tempo růstu se po silném roce 2023 stabilizovalo v pásmu středních jednociferných až nízkých dvouciferných hodnot. Tento vývoj odráží postupný přechod od licenčního modelu ke cloudu, který krátkodobě tlumí růst, ale zvyšuje jeho kvalitu.
Hrubý zisk zaznamenal výrazné zlepšení, zejména v posledním roce, kdy prudce klesly náklady na tržby. To vedlo k nárůstu hrubého zisku na více než 55 miliard USD a výraznému zlepšení maržového profilu. Provozní náklady v posledním roce skokově vzrostly, což souvisí s expanzí datacenter, investicemi do AI infrastruktury a globální expanzí cloudových regionů. I přes tento tlak provozní zisk vzrostl na 17,7 miliardy USD, což potvrzuje, že růst nákladů je stále plně kontrolovaný.
Čistý zisk se během čtyř let téměř zdvojnásobil a dosáhl 12,4 miliardy USD. Zisk na akcii rostl konzistentně tempem 17–27 % ročně, a to i přes mírné zvyšování počtu akcií v oběhu. EBITDA vzrostla z 13,5 miliardy USD na téměř 24 miliard USD, což jasně ilustruje výrazné posílení schopnosti generovat hotovost. Právě tato hotovostní síla je základem pro financování další expanze bez zásadního zhoršení bilance.
Novinky
Nejvýznamnější strategickou novinkou čtvrtletí je definitivní potvrzení politiky cloudové a čipové neutrality. Oracle se otevřeně vymezuje proti uzavřeným ekosystémům a staví svůj růst na schopnosti provozovat databáze a aplikace v jakémkoliv cloudu. Extrémně rychlý růst multicloudových databází naznačuje, že tento přístup nachází u zákazníků odezvu a může se stát jedním z hlavních růstových motorů příštích let.
Akcionářská struktura
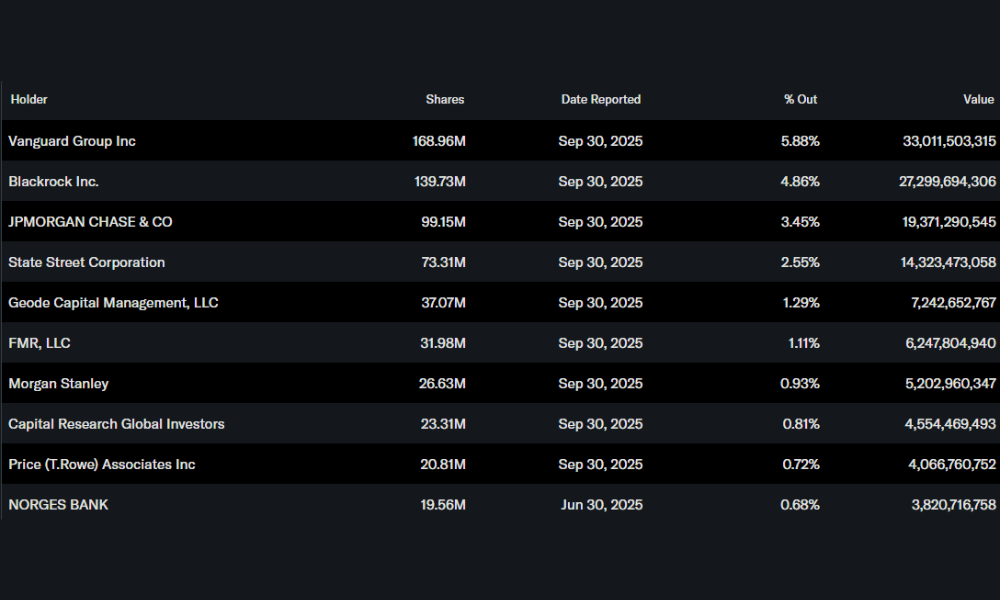
Akcionářská struktura Oracle je specifická vysokým podílem insiderů, kteří drží přes 40 % akcií, což odráží silný vliv zakladatelů a dlouhodobého vedení. Institucionální investoři drží přibližně 45 % akcií, přičemž největšími akcionáři jsou Vanguard Group, BlackRock, JPMorgan Chase a State Street. Tato kombinace zajišťuje jak stabilitu strategického řízení, tak přítomnost velkého institucionálního kapitálu.
Očekávání analytiků
Analytici vnímají Oracle stále méně jako tradiční enterprise software firmu a stále více jako infrastrukturní a AI titul. Klíčovým tématem do dalších čtvrtletí je schopnost monetizovat masivní backlog RPO a potvrdit, že růst cloudové infrastruktury je dlouhodobě udržitelný i při vysoké konkurenci hyperscalerů. Pokud se tato trajektorie potvrdí, Oracle má potenciál přehodnocení své investiční teze směrem k vyšším valuacím.
Fair Price
Stocks mentioned